Diferencias entre hipoteca fija y variable
Resumen: En el mundo de las finanzas, elegir entre una hipoteca fija y una variable puede ser un desafío. Este artículo explora las diferencias clave entre ambos tipos de hipotecas, sus ventajas y desventajas, y cómo cada opción puede adaptarse a diferentes situaciones financieras. Con ejemplos prácticos y consejos útiles, te ayudaremos a tomar la mejor decisión para tu futuro financiero.
Cuando se trata de adquirir una vivienda, uno de los pasos más cruciales es decidir qué tipo de hipoteca se ajusta mejor a tus necesidades. La elección entre una hipoteca fija y una variable puede tener un impacto significativo en tu situación financiera a largo plazo. En este artículo, vamos a desglosar las diferencias fundamentales entre estos dos tipos de hipotecas, explorando sus características, beneficios y desventajas. Además, presentaremos casos prácticos que ilustran cómo cada opción puede ser más adecuada dependiendo de tus circunstancias personales. Al final, esperamos que tengas una comprensión clara que te permita tomar decisiones informadas sobre tu futuro financiero.
Las hipotecas se pueden clasificar principalmente en dos categorías: fijas y variables. La principal diferencia radica en cómo se determina la tasa de interés.
Una hipoteca fija tiene una tasa de interés que permanece constante durante toda la duración del préstamo. Esto significa que tus pagos mensuales son predecibles y no cambian con el tiempo. Esta estabilidad es especialmente valiosa para quienes prefieren planificar su presupuesto sin sorpresas.
Por otro lado, una hipoteca variable tiene una tasa de interés que puede fluctuar a lo largo del tiempo, generalmente en función de un índice de referencia. Esto significa que tus pagos mensuales pueden aumentar o disminuir, lo que puede ser atractivo si las tasas de interés bajan, pero también puede ser arriesgado si suben.
Cada tipo de hipoteca tiene sus propias ventajas y desventajas que deben considerarse cuidadosamente.
Para entender mejor cómo estas diferencias pueden afectar tu vida financiera, exploremos algunos casos prácticos.
Imagina a Laura y Miguel, una pareja que ha estado trabajando en sus carreras durante años y busca comprar su primera casa. Deciden optar por una hipoteca fija porque desean estabilidad en sus pagos mensuales mientras planean tener hijos. Para ellos, saber exactamente cuánto pagarán cada mes les da tranquilidad.
Ahora consideremos a Javier, un joven profesional que está comenzando su carrera y desea invertir en propiedades. Opta por una hipoteca variable con tasas iniciales más bajas, esperando beneficiarse del crecimiento del mercado inmobiliario. Aunque está dispuesto a asumir el riesgo, sabe que debe estar preparado para posibles aumentos en sus pagos futuros.
Finalmente, tenemos a Ana y Carlos, quienes están esperando su segundo hijo y necesitan más espacio. Eligen una hipoteca fija porque desean asegurarse de que sus gastos no aumenten mientras se adaptan a su nueva situación familiar. Para ellos, la previsibilidad es clave para mantener su estilo de vida.
Elegir entre una hipoteca fija o variable es una decisión importante que debe basarse en tus circunstancias personales y tu tolerancia al riesgo. Mientras que las hipotecas fijas ofrecen estabilidad y previsibilidad, las variables pueden ser atractivas para aquellos dispuestos a asumir riesgos por potenciales ahorros iniciales. Lo esencial es evaluar tu situación financiera actual y futura antes de tomar esta decisión crucial. Si necesitas más orientación sobre cuál opción es la mejor para ti, no dudes en contactar a Katerine Guillen; ella estará encantada de ayudarte a encontrar la solución perfecta para tus necesidades.
La mejor opción depende de tu situación financiera personal, tus planes futuros y tu tolerancia al riesgo.
En algunos casos es posible refinanciar tu hipoteca; sin embargo, esto puede implicar costos adicionales.
Tus pagos mensuales pueden aumentar si eliges una hipoteca variable; es importante estar preparado para esta posibilidad.
No necesariamente; aunque suelen tener tasas más altas inicialmente, ofrecen estabilidad a largo plazo.
Debes considerar tu situación financiera actual, tus planes futuros, tu tolerancia al riesgo y las condiciones del mercado hipotecario actual. Si deseas obtener más información sobre cómo navegar por el mundo hipotecario o necesitas asesoramiento personalizado, ¡no dudes en contactar a Katerine Guillen! Ella está aquí para ayudarte a tomar decisiones informadas sobre tu futuro financiero.
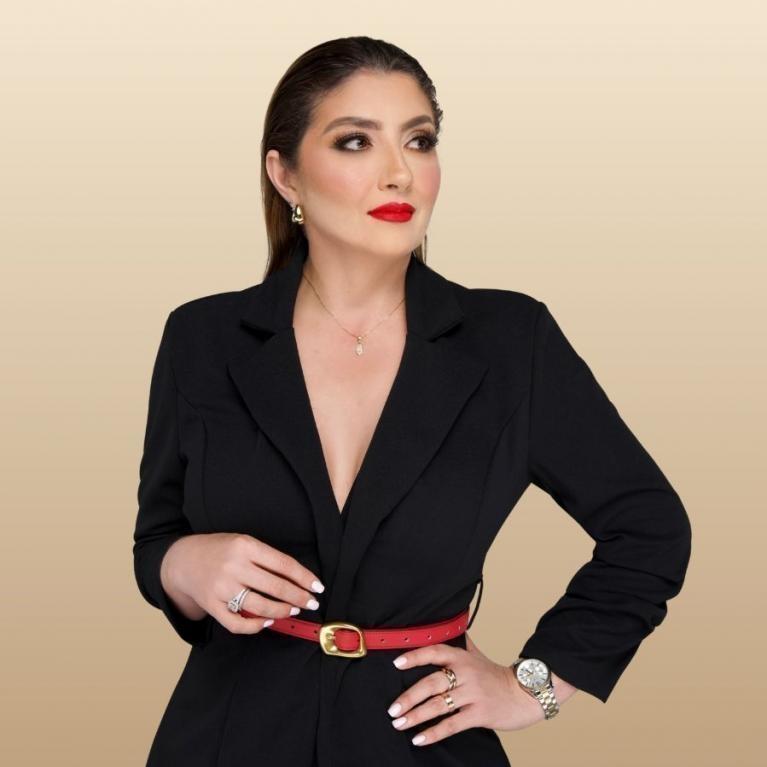
With over 20 years of client-focused experience, Katerine has built her career on trust, attention to detail, and personalized care. After years of guiding women through meaningful personal transformations, she now brings that same dedication and strategic mindset to real estate.
For nearly 14 years, she has called South Florida home, helping buyers, sellers, and investors navigate important life decisions with clarity, empathy, and professionalism.
Learn more about Katerine here.
Mejorar tu Crédito para Calificar a una Hipoteca
Mejorar tu crédito es esencial para calificar a una hipoteca y obtener mejores tasas de interés. Este artículo ofrece estrategias efectivas, estudios de caso inspiradores y consejos prácticos para ayudarte a alcanzar tu sueño de ser propietario de una vivienda.
Rentas a corto plazo en Florida: Guía completa
Invertir en rentas a corto plazo en Florida puede ser lucrativo si se entiende la legislación y se aplican las mejores prácticas. Este artículo ofrece consejos prácticos, casos de éxito y responde preguntas frecuentes para ayudarte a maximizar tu inversión.
Rentar con mascotas en Miami: consejos y experiencias
Rentar con mascotas en Miami puede ser un desafío, pero con los consejos adecuados, como investigar políticas de mascotas y preparar documentación, es posible encontrar el hogar ideal. Historias inspiradoras muestran que la perseverancia vale la pena. Contacta a Katerine Guillen para ayuda.